農家の確定申告 ローンでトラクターなどの農機具や車を買った時の仕訳は?
トラクターなどの農機具や車などの事業用の減価償却資産をローンで買った場合、確定申告ではどのような処理が必要なのでしょうか。ここでは確定申告の処理について青色申告、白色申告に分けて処理の方法や仕訳を説明します。
横スクロールができます
トラクターなどの農機具や車などの事業用の減価償却資産をローンで買った場合、確定申告ではどのような処理が必要なのでしょうか。ここでは確定申告の処理について青色申告、白色申告に分けて処理の方法や仕訳を説明します。
農業用の青色申告の勘定科目は、一般的な事業の勘定科目では使われない科目もあります。ここでは農業所得用の青色申告決算書の勘定科目についてわかりやすく説明します。
青色申告の大きな特典として青色申告特別控除があります。ここでは青色申告特別控除とは何か、種類や控除の要件について説明します。
2027年度(令和9年度)の法改正によって青色申告の特別控除額が最大75万円にUPしました。ここでは青色申告特別控除の要件である電子帳簿保存法の「優良な電子帳簿」や、75万円の特別控除を受けるための手順について説明します。
果樹農家の苗木から成木になるまでのコストや酪農家の子牛を育てる費用は、その年の経費にすることができず資産にする必要があります。ここでは未成熟の果樹や育成中の牛馬等の確定申告の処理について、わかりやすく説明します。
家業の農業を親から引き継いだ場合、トラクターなどの減価償却資産がある場合、確定申告ではどのような処理が必要なのでしょうか。ここでは相続や譲渡で受け継いだ減価償却資産の確定申告のやり方について説明します。

新規就農者で青色申告を初年度から始める時には、開始仕訳が必要な場合があります。ここでは新規就農者のための開始残高(期首残高)・開始仕訳についてわかりやすく説明します。
個人事業主の農家では、現金主義以外で青色申告をしている人には「買掛金」の処理が必要になることがあります。ここでは買掛金の意味や未払金との違い、確定申告での仕訳や処理についてわかりやすく説明します。
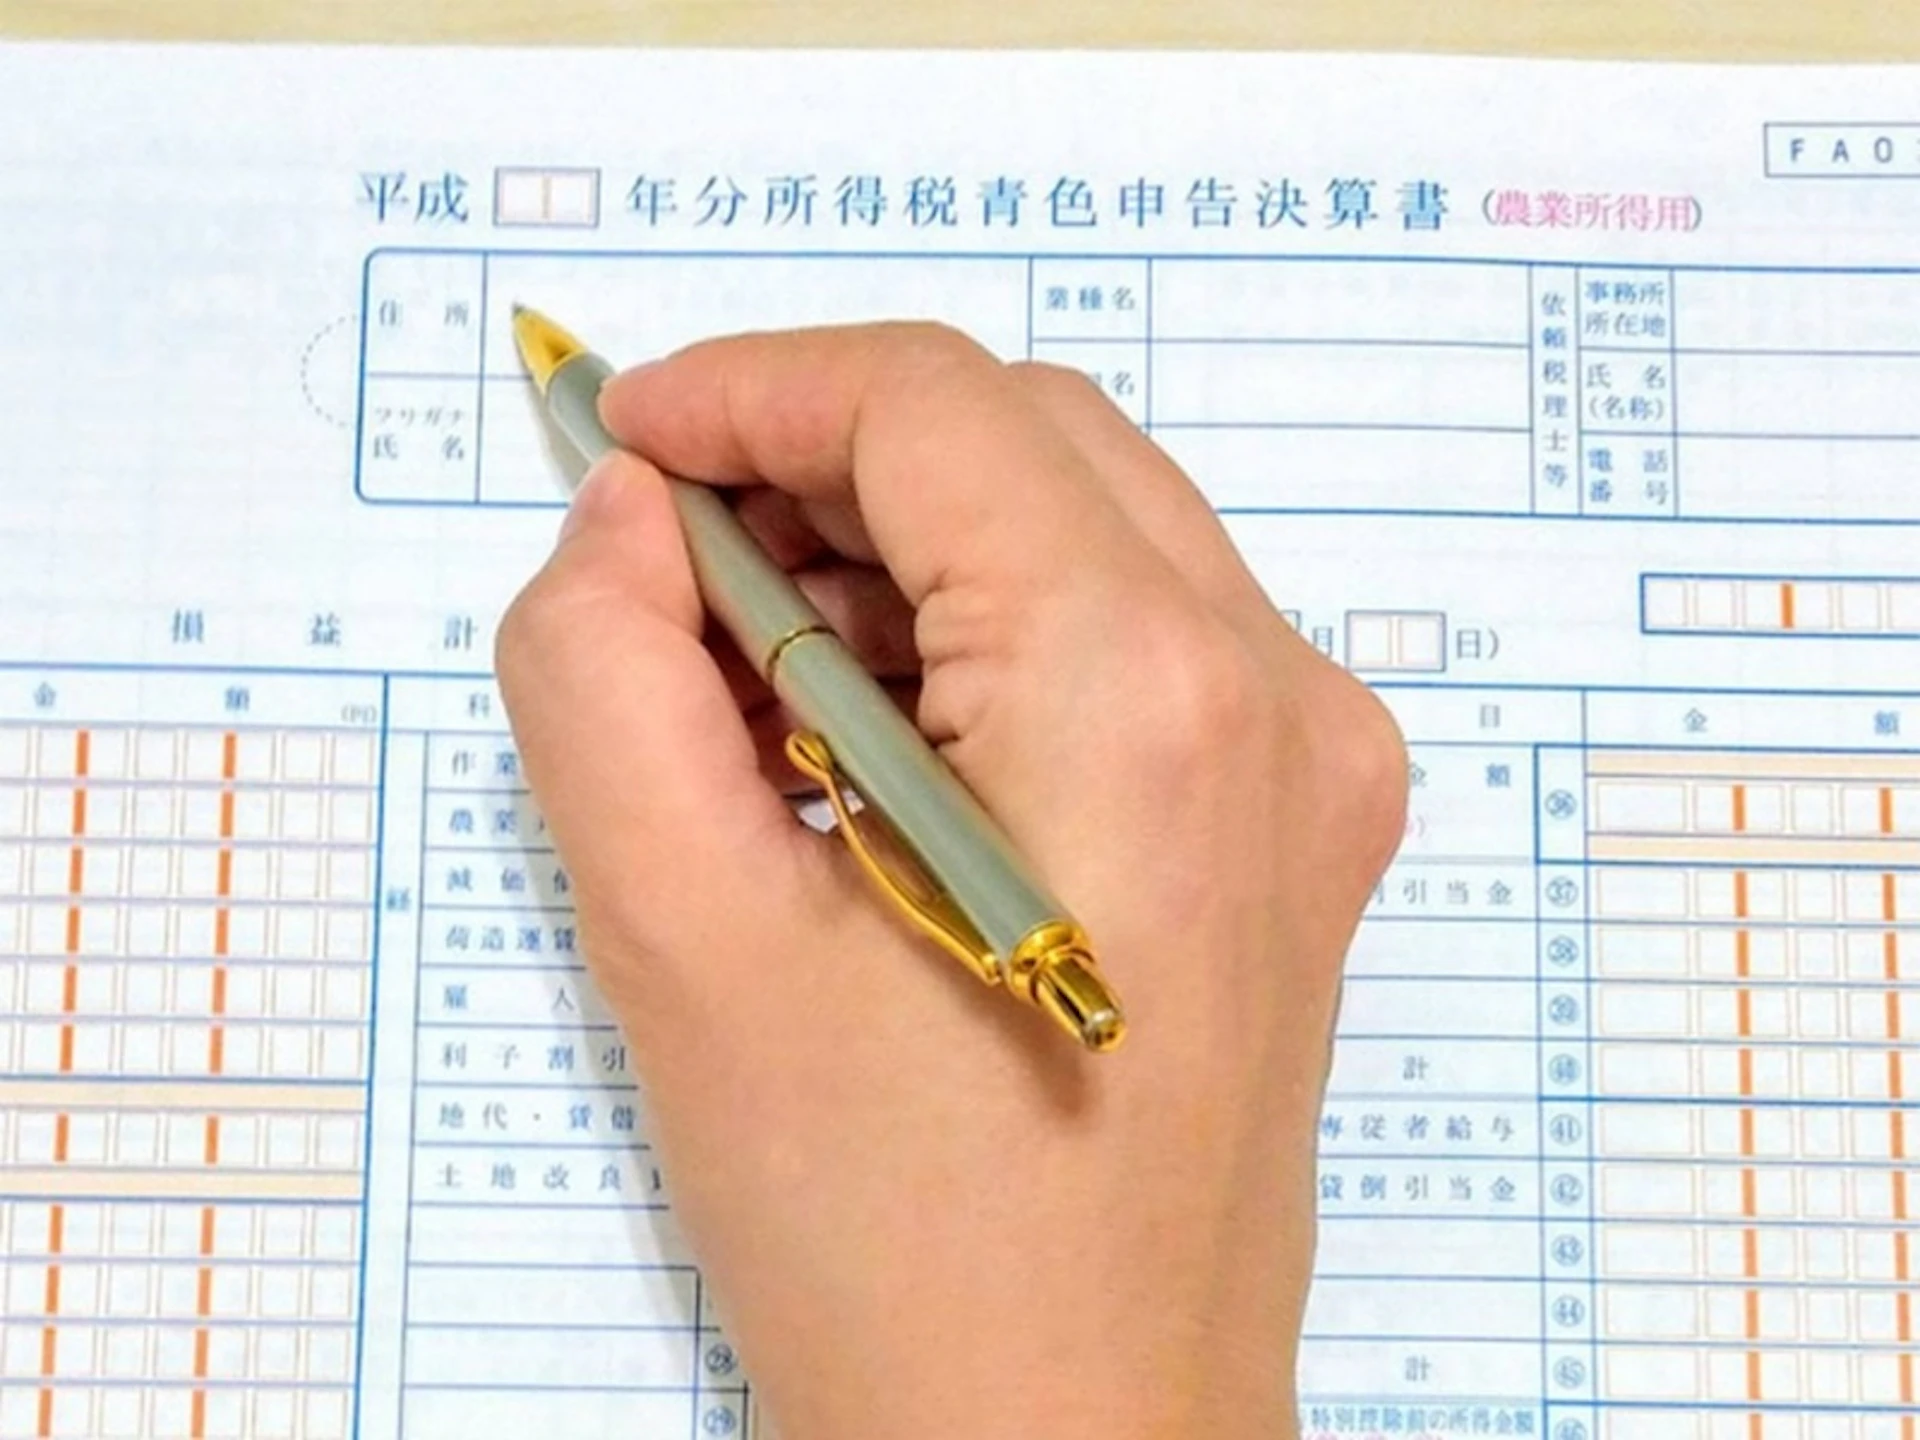
農業で一定以上の所得のあるかたは確定申告が必要です。農業の青色申告の手順や青色申告決算書の作成方法などのやり方を初心者の方でもわかりやすく説明します。
個人事業主の農業者は、実家の農家を継いだ場合でも税務署に開業届の提出が必要です。ここでは新規就農者のための開業届の書き方や、その他に必要な書類について説明します。